拾光志
我要提问
拾光志
我要提问
周末下午上楼顶收被子,看见隔壁那根绳上晾着一条白床单,风从楼缝里灌进来,床单鼓起来又瘪下去,像在喘气。晾衣夹子夹得不牢,一角已经脱开,啪嗒啪嗒地拍着水泥地。我站在那儿看了半分钟,忽然想到,这条床单的主人大概没算过账。床单买来多少钱,洗了多少水,晾在这儿被风扯坏了,再买一条多少钱。日子里的账,多数是这么稀里糊涂算的。
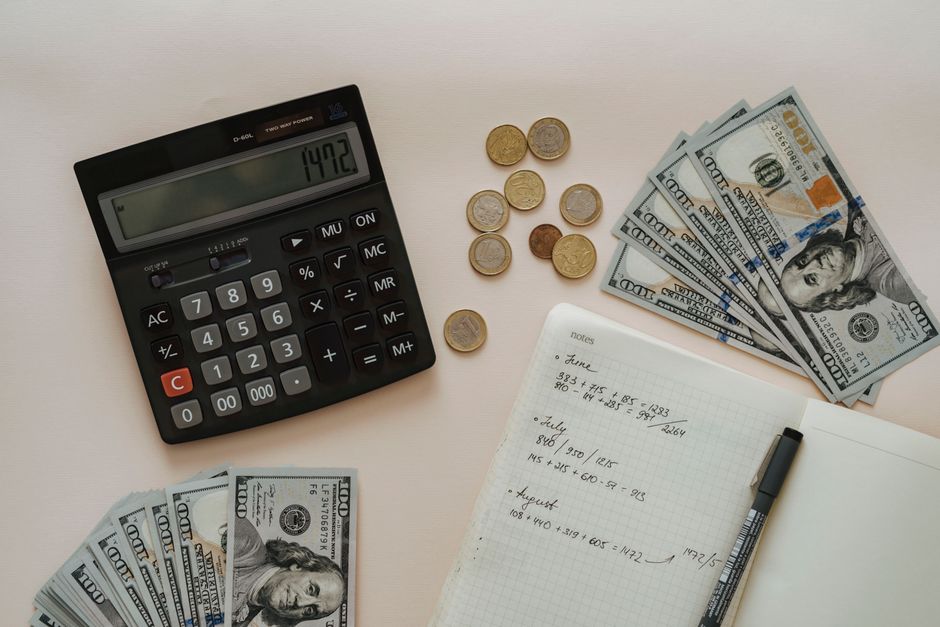
财经这件事,落到普通人头上,首先不是K线图,是每个月的收支表。工资到账那天数字看着还行,房租划走一笔,水电燃气扣一笔,剩下的才是能动的。有人习惯月底翻账单,发现外卖和打车加起来比预想的多出好几百。这些钱花的时候没感觉,一笔一笔都是小数目。记账的意义不在于省,在于知道钱去了哪儿。不知道去向,就谈不上安排。
钱放在哪里,是另一个问题。活期方便,利息薄得可以忽略;定期锁得久,利率高一点。货基和短债这几年被说得很多,流动性不错,收益比活期强些,但也不是没有波动。选择哪种,取决于这笔钱什么时候要用。三个月后要交的保费,不该放进波动大的地方。三年不动的闲钱,全压在活期里也有点亏。期限匹配,比追求高收益更实际。
负债那一边,房贷是多数家庭最大的一笔。等额本息和等额本金,签合同的时候银行会给两个选项,很多人随手勾一个。前者每月还款额固定,后者前期压力大、总利息少。选哪个,跟收入预期有关。收入稳且上升,前期多还些能省利息;收入波动大,固定月供更踏实。信用卡和消费贷另说,分期手续费折算成年化,往往比表面数字高不少。借之前把费率换算清楚,能少踩一些坑。
保险常被当成理财买,这个思路容易走偏。重疾险和医疗险的作用是转移大额支出风险,不是让钱生钱。保费花出去就没了,换的是一份确定性。有人算收益率,觉得不划算,可一旦出事,那笔赔付是储蓄替代不了的。配置顺序上,先保大人再保小孩,先保健康再谈养老。保额比保费重要,保额不够,交再多保费也挡不住风险。
楼顶的风小了些,那条床单垂下来,一角还搭在地上。我走过去帮它重新夹上,夹子锈了,捏起来有点费劲。下楼的时候想,财经文章里那些宏大的词,落到生活里就是这些细碎的选择:这个月少点两次外卖,那笔到期的钱转去买短债,续保的时候看看保额够不够。没有哪一步能让人一夜变富,但每一步都让日子稳一点。稳了,风来的时候才不至于手忙脚乱。